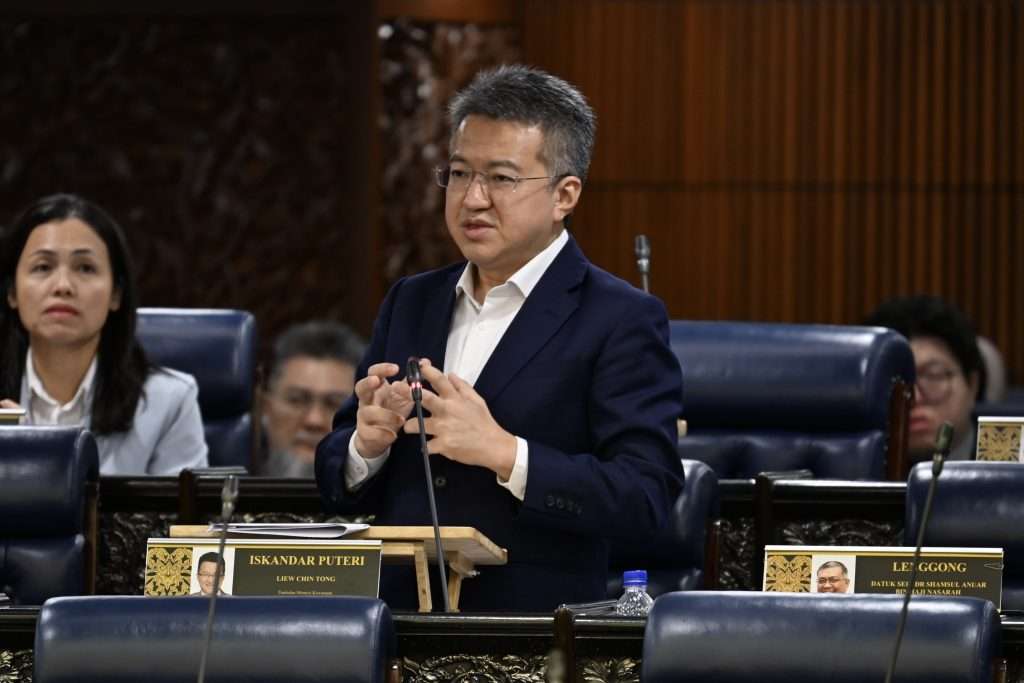
Kerajaan kekal komited untuk memastikan perlindungan insurans e-hailing adalah adil, telus dan mampan. Kerajaan akan terus bekerjasama dengan semua pihak berkepentingan bagi melindungi kebajikan pemandu dalam ekosistem ekonomi gig. Dalam hal ini, Bank Negara Malaysia (BNM) bersama-sama dengan Kementerian Pengangkutan, Agensi Pengangkutan Awam Darat (APAD), syarikat insurans dan pengendali takaful dan industri e-hailing sedang meneliti penambahbaikan terhadap skop dan struktur perlindungan e-hailing untuk jangka masa panjang.
Penambahbaikan yang dihasratkan ini termasuk:
- Pertama, memperluaskan pilihan perlindungan insurans e-hailing yang lebih fleksibel, seperti insurans berasaskan penggunaan (usage-based insurance) dan berasaskan profil risiko pemandu individu (individual risk-based insurance);
- Kedua, mekanisme perkongsian risiko dan kos dengan pengendali platform e-hailing untuk perlindungan insurans pemandu e-hailing;
- Ketiga, penggunaan teknologi seperti telematics bagi menggalakkan tingkah laku pemanduan untuk mengurangkan risiko kemalangan jalan raya;
- Dan keempat, mempertingkatkan perkongsian data daripada pengendali platform e-hailing untuk menyokong penilaian risiko yang lebih baik.
Selain dari penambahbaikan ini, BNM juga terus meningkatkan libat urus dengan pihak persatuan pemandu e-hailing bagi memperkukuh kefahaman dan menambah baik amalan perlindungan dalam ekosistem e-hailing.
Untuk makluman Yang Berhormat, insurans atau takaful e-hailing adalah perlindungan wajib bagi kenderaan e-hailing, di mana ia ditawarkan sebagai tambahan kepada polisi komprehensif kereta persendirian untuk tujuan komersial. Perlindungan ini merangkumi perlindungan kemalangan peribadi kepada pemandu, serta perlindungan liabiliti terhadap penumpang, dan pihak ketiga.
Premium bagi kenderaan e-hailing mencerminkan ciri risiko yang hampir dengan penggunaan komersial berbanding penggunaan persendirian biasa, di atas sebab tempoh pemanduan yang lebih panjang, jarak perjalanan yang lebih tinggi dan pendedahan trafik yang lebih kerap. Ini menyumbang kepada kadar kemalangan dan kos tuntutan yang lebih tinggi, ditambah pula dengan peningkatan kos pembaikan dan kos buruh. Justeru, kos tuntutan bagi segmen ini adalah tinggi. Berdasarkan data yang diperolehi dari pihak industri, pada tahun 2025 nisbah gabungan (combined ratio) bagi insurans dan takaful kenderaan e-hailing adalah melebihi 100%. Ini bermakna syarikat insurans dan pengendali takaful perlu membayar kos tuntutan, perbelanjaan dan komisen melebihi RM1 untuk setiap RM1 premium yang dikutip.
Pada masa ini, BNM memastikan bahawa sebarang pelarasan premium oleh syarikat insurans dan pengendali takaful hendaklah disokong oleh data tuntutan sebenar dan dilaksanakan secara berperingkat dengan telus serta berhemah. BNM juga terus memantau amalan penetapan harga bagi memastikan kepentingan pengguna terus dilindungi dan kenaikan harga tidak melampau.
Syarikat insurans dan pengendali takaful juga dikehendaki memberi pendedahan yang jelas mengenai skop perlindungan, pengecualian, dan struktur manfaat yang diterima pemandu. Sekiranya terdapat isu yang tidak jelas atau amalan tidak adil, saluran aduan tersedia dan setiap aduan akan dinilai secara objektif di bawah kerangka perlindungan pengguna kewangan.
Kerajaan bersama BNM sentiasa memberi perhatian terhadap isu yang dihadapi oleh pemandu e-hailing serta memastikan langkah penambahbaikan jangka masa panjang yang diambil akan mengambil kira keseimbangan antara kestabilan sistem kewangan dan kepentingan perlindungan pengguna.
Jawapan saya mewakili MOF kepada pertanyaan lisan dewan rakyat yang dikemukakan oleh Ahli Parlimen Wangsa Maju pada 15 Julai 2026.