

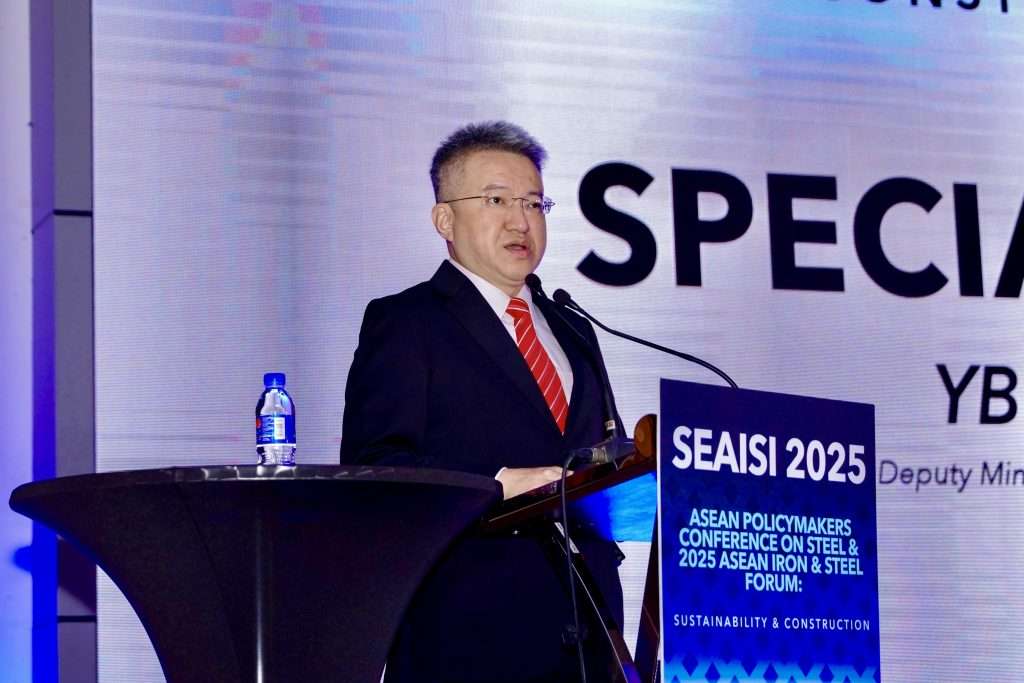
欢迎来自东盟各国以及其他地区的代表齐聚吉隆坡,出席东盟钢铁政策制定者研讨会暨2025年东盟钢铁论坛。
本次研讨会是由东南亚钢铁协会(SEAISI)与东盟钢铁理事会(AISC)主办,马来西亚贸工部、马来西亚钢铁工业联合会(MISIF)及马来西亚钢铁研究院(MSI)协办。
我要特别感谢 SEAISI 秘书长杨维仁、MISIF 主席罗山(Roshan Abdullah)以及 SEAISI 主席拿督林鸿泰的努力,促成今天的研讨会。过去两年,维仁不仅义务投入大量时间参与钢铁行业独立委员会(ISC),更为贸工部制定钢铁产业政策提供了许多宝贵意见。
今天下午,贸工部长扎夫鲁将正式发布《2035年钢铁产业路线图》。这份路线图积累贸工部与钢铁行业独立委员会两年多来的努力。这个独立委员会是由马来西亚汇丰银行总执行长拿督奥玛(Dato’ Omar Siddiq)担任主席,成员则包括维仁、国库控股董事拿督希山(Hisham Hamdan)、曾就任于麦肯锡顾问公司的陈立凯以及贸工部前副部长王建民博士。
共识形成
今年2月,独立委员会报告已呈交给首相安华主持的国家投资理事会,而路线图也在最近提交至内阁。
如今,马来西亚政府已在五个面向达成共识:
首先,钢铁业是国家战略产业,必须受到国家重视。现代生活几乎方方面面都离不开钢铁,无论是汽车、建设、桥梁与其他各类基础的建设。几乎没有工业化国家能够完全脱离一定程度的钢铁生产能力。
第二,钢铁业亟需建立一套一致且透明的产能管理框架,而产能利用率是必须关注的关键指标。预计2025至2027年期间,全球钢铁产能将大幅增加多达6.7%(即1.65亿公吨),一旦实现,将进一步加剧全球产能过剩的问题。亚洲经济体预计将占新增产能的58%,其中以中国和印度的扩张最为显著。东盟产能过剩仍然是关键隐忧。目前区域产能为8460万吨,预计到2035年将倍增至1.69亿吨,其中包括新增5770万吨高炉和2680万吨电炉产能。这样的扩张速度远远超出东盟需求的增长,进而威胁产业的可持续发展。独立委员会报告显示,马来西亚低碳排的电炉产能利用率仅约40%,既不可持续,也令人担忧。
第三,脱碳必须成为钢铁业的核心议程。事实上,钢铁必须作为所有气候目标的推动力量,并成为打造绿色未来的基石。
我们必须意识到,如果没有钢铁,就没有全球脱碳之路:
没有钢铁,就没有太阳能板和风力涡轮机;
没有钢铁,就没有电动车和高铁;
没有钢铁,就没有人工智能数据中心、绿色建筑或具气候韧性的基础设施。
而钢铁业本身的脱碳,更是整体减碳议程的核心所在。但钢铁业要实现脱碳,并非易事。当前全球新增的钢铁产能大多仍以高炉为主,令减碳成本庞大。与此同时,全球钢铁产能过剩,进一步压缩盈利空间,也削弱了企业在推动绿色转型上的财务能力。
第四,产业的治理机制,包括马来西亚钢铁研究院,必须进一步强化与制度化。为此,我们正在起草《钢铁产业法案》,并计划提交国会。
第五,我们必须积极拓展与外国钢铁贸易伙伴的合作。当下正是开展“钢铁外交”的时候。关键在于,如何确保我们推动的是钢铁外交,而不是陷入一场“钢铁贸易战”。这也正是我今天演讲的重点。

国际挑战
2025年,全球钢铁产业将直面五大国际挑战:
第一,美国的“钢铁民族主义”
围绕在日本制铁收购美国钢铁以及美国政府持有黄金股的长期争议,都预示着未来“钢铁民族主义”将更频繁出现。就在今年3月,特朗普政府宣布对钢铁和铝产品加征50%关税,随后又在所谓的“解放日”实施对等关税措施。显然,更高的关税将成为美国政策的常态。
第二,中国建筑业放缓
中国的建筑和基建工程规模依然庞大,但整体成长速度已放缓。尽管政策上有意在建筑长材与工业板材之间寻求平衡,但中国国内整体消费信心的疲软,已开始对全球带来连锁反应。
第三,次级效应
美国与中国的政策选择及市场状况,将波及其他市场。例如,特朗普政府实施钢铁关税政策后,来自中国、日本、韩国、台湾及东盟的钢铁出口商,将原本面向美国市场的产品转向其他市场,导致价格不断下跌、产能利用率下降、利润骤减。
第四,贸易救济措施激增
低价出口冲击各国市场,引发反倾销案件激增。2024年,全球共有19个政府发起81宗涉及钢铁产品的反倾销调查,数量是2023年的五倍。今年9月,马来西亚也修订了《1993年反补贴与反倾销税法》,赋予政府更大权限调查倾销,并防止规避反倾销税。
第五,正视欧盟碳边境调整机制(CBAM)所带来的变化
欧盟的碳边境调整机制将深刻影响全球钢铁产业。我们越早制定清晰的应对方案,就越能掌握主动。

钢铁外交
2025年不仅是国际关系的关键年,也是钢铁产业的转折点。
没有任何一个国家能够凭一己之力,单独高效地推动绿色钢铁或产能管理。新挑战需要前所未有的国际合作,而不是单打独斗。由此,我们需要开启钢铁外交的新时代。
钢铁外交的议程涵盖以下方面:
公正转型融资:全球南方的钢铁生产国若要实现绿色转型,就需要混合融资、技术转移和耐心资本,才能实现绿色转型。我们需要世界银行、亚洲发展银行、亚洲基础设施投资银行、欧洲投资银行等多边金融机构,协助东盟成员国的钢铁产业顺利转型,尽量减少转型过程中的冲击和干扰。当然,这不仅需要跨国金融机构的支持,私人银行、证券交易所以及更广泛的金融界也必须理解和回应钢铁产业的需要。
标准对接:绿色钢铁的定义、监测报告验证(MRV)以及认证标准需要统一。若东盟能与中国、欧盟展开三方合作,推动绿色转型的标准对接,将具有重大意义。毕竟,中国与欧盟都掌握生产绿色钢铁以及减碳的技术。
趁此,我要特别欢迎中国钢铁工业协会(CISA)代表今天的到来。我两周前在北京拜访了该协会,更加确信我们应该加强马来西亚钢铁工业联合会与中国钢铁工业协会的互动,以及马来西亚贸工部与中国工业和信息化部的合作。过去,东盟各国政府多半只与中国的钢铁投资者打交道,而缺乏与监管方的深入交流;未来,加强与中国钢铁监管机构的合作尤为重要。
区域钢铁联盟:东盟可以在脱碳路线图、技术共享及联合采购等方面展开合作。东盟成员国在钢铁产业上携手合作,不仅有助于促进东盟市场一体化,也推动区域整体整合。毕竟,欧洲联盟的前身,正是1951年的欧洲煤钢共同体(ECSC)。
长期以来,东盟成员国普遍将钢铁投资视为单纯的私人投资,把外资增加、产量与出口增长当作“良性成果”。然而,若仅止于此,这种思路容易演变成逐底竞争的恶性循环:更多产能、更多高炉投资,随之带来更多碳排放、更多贸易摩擦,甚至爆发贸易战。
因此,现在正是我们,尤其是东盟成员国,展开逐顶竞争的时刻:要遵循最高标准,创造生产干净与绿色钢铁的条件,协调区域产能,共同推动区域性的钢铁生产与投资,包括携手探讨混合融资方案。
作为结语,我今天希望能够在各位心中留下的信念是:世界不需要一场全球钢铁贸易战。在瞬息万变的地缘经济格局中,东盟并非被动的局外人,而是具有能动性的行动者,可以主动作为,共同行动。我们需要一个全球联盟,共同推进干净与绿色钢铁。我诚挚期盼东盟成员国能在其中发挥引领作用,搭建合作的平台。
(以上是我在“东盟钢铁政策制定者研讨会暨2025年东盟钢铁论坛:可持续发展与建设”上的演讲)

