


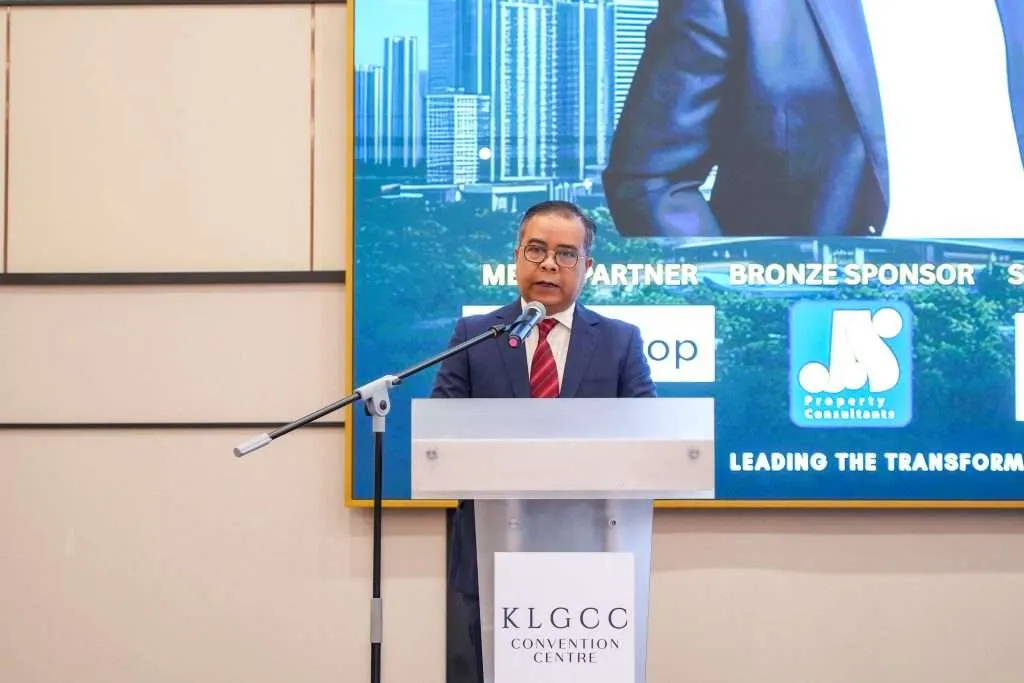
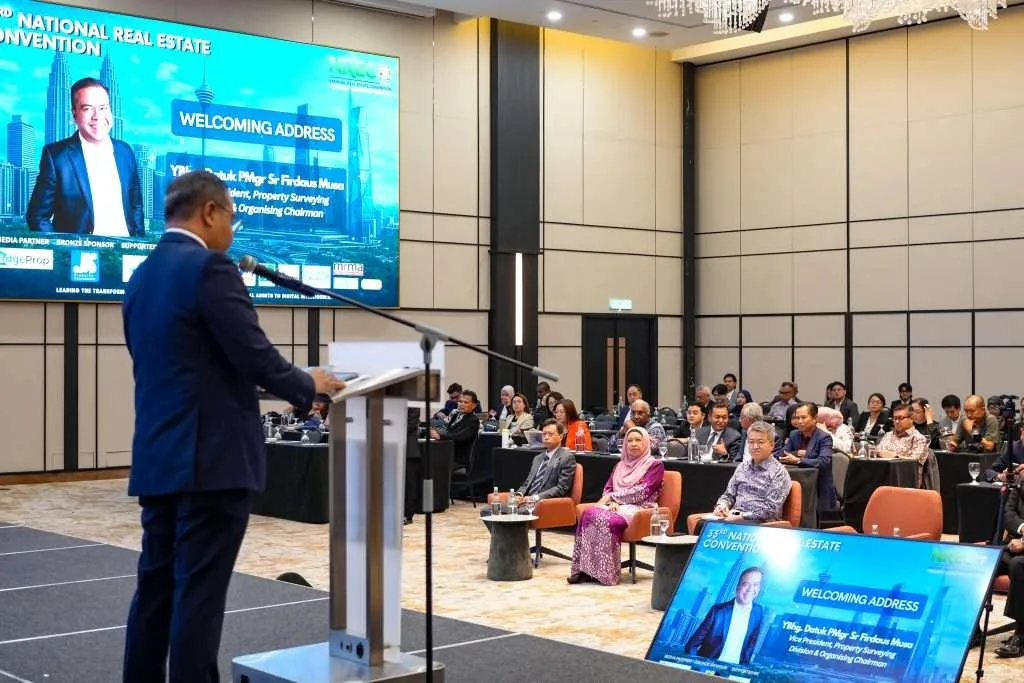
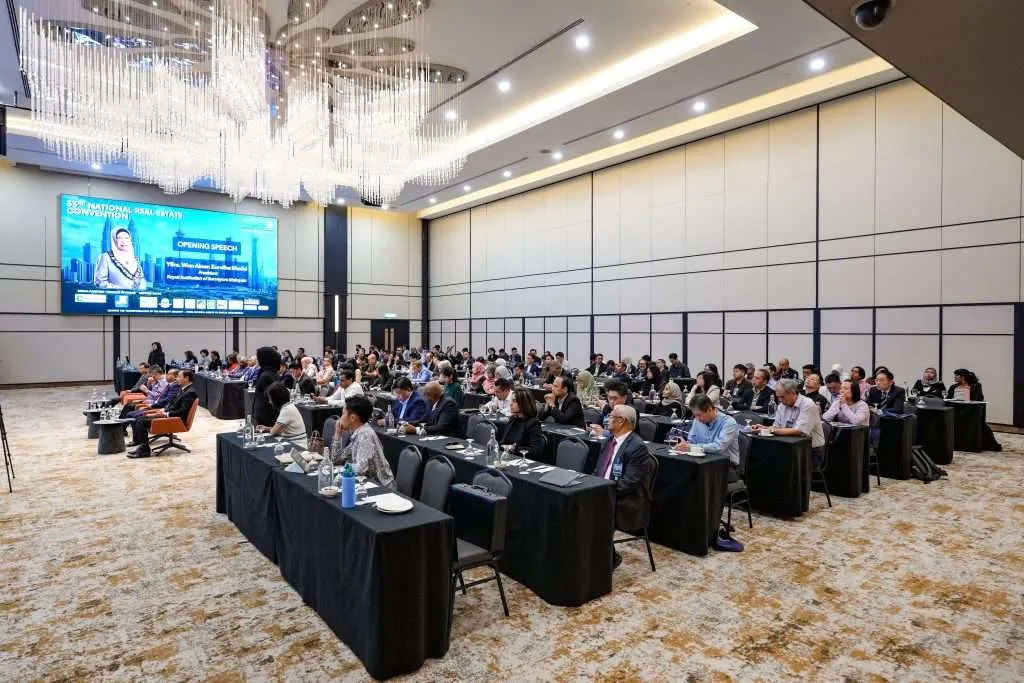
首先,感谢马来西亚皇家测量师学会邀请我来全国房地产大会,跟各位分享:在全球经济秩序快速变化、旧秩序崩坏的时代,我对房地产业应该如何支持国家建设的看法。
房地产业者往往认为,该行业是整体经济最重要的驱动力,一切皆围绕其运转。或许这种看法在某些阶段并非全无道理,但往往只是短暂的。一旦经济泡沫破裂,残酷的现实便随之显现。
容我提出不同的看法:房地产业并非经济宇宙的中心,而只是支撑与推动国家经济发展的力量之一。
那些将房地产置于整体经济核心的国家,往往距离危机仅一步之遥。日本在1980年代所经历的经济泡沫,于1990年破裂,其后长达三十余年仍未完全走出阴影。
东南亚,包括马来西亚,在1990年代初期对房地产的过度乐观,最终也在1997年亚洲金融危机中惨痛收场。某种程度上,马来西亚当时所积累的信心与抱负亦随之消散,直到今日,三十年之后,我们才开始重新看到二次起飞的可能。
如今,中国仍然在承受并应对房地产泡沫所带来的后果。大型房地产公司相继倒闭、银行受到冲击,许多老百姓背负沉重房贷,但其房产价值却已远低于数年前的购入价格。如此一来,中国国内消费明显受到抑制,内需疲弱,进而影响工业产出,同时引发全球对中国大量出口的关注与担忧。
我们应该追求由实体经济支撑房地产的经济体系,而不是让房地产反过来主导经济发展。
矛盾
在进一步讨论之前,我们有必要先梳理那些马来西亚社会本应面对、却屡屡被忽略的结构性矛盾。
首先,吉隆坡等内城(核心圈)的房屋主要是为富人而建,尤其是外国人;而大多数年轻的马来西亚人,却被迫居住在更外围的地区,如加影、士毛月、芙蓉、沙亚南及巴生。槟城、新山乃至其他城市的发展轨迹亦大致相似。由于中产阶级难以负担市中心高企的房价,只能选择通勤上班,而这往往意味着必须购车代步,并日复一日承受严重的交通阻塞。
其次, 马来西亚城市是东南亚人均高楼建筑最多的国家之一,吉隆坡也有相当数量的办公楼处于闲置状态。
第三, 马来西亚,尤其是吉隆坡,拥有全东南亚最高的人均购物中心面积。尽管电子商务迅速崛起、商场人流明显下降,我们却仍不断兴建购物中心。
第四, 房价中位数与工资中位数之间差距过大。根据资产评估及服务局(JPPH)的数据,在统计期间,2010年中位房价为15万8000令吉,中位工资则是1500令吉;2025年中位房价已升至35万1820令吉,而中位工资仅为2864令吉。换言之,在过去15年间,工资仅增长1.9倍,而房价却上涨了约2.2倍。
现实是,大多数年轻人若没有父母协助,几乎难以凭一己之力通过贷款购置房产。
第五, 马来西亚家庭债务占国内生产总值(GDP)的84%,大部分来自房贷与车贷。最近,我到公务员房屋贷款局(LPPSA)参访,并提出一个问题:在高房价环境下,为公务员提供贷款以实现拥屋梦想,实际上是否也在无形中加重他们的家庭债务?
发展商以及监管体系中的各方,都必须格外谨慎:在工资相对低的环境下,家庭债务长期维持高企,本身就是不容忽视的问题。
第六, 在当前全球能源趋紧下,作为一个国家,我们必须承认:人人开车、住在郊区、长距离通勤的生活模式,正逐渐成为国家脆弱的来源。如今每公升汽油,政府通过BUDI95补贴超过2令吉,更令人担忧的是,7月之后的燃油供应仍存在不确定性。
回顾过去50年的房屋发展模式,显然已无法再满足国家的实际需求。办公大楼与购物中心供给过剩,高端住宅市场亦陷入滞销,发展商难以吸引外国买家。然而,与此同时,许多年轻家庭却不得不居住在城市外围,每日长途通勤上班;而我们正同时面临一场前所未有、也是史上最严峻的石油危机。
在这样的结构性矛盾下,除非工资大幅上涨或房价大幅回落,否则“人人拥屋”的理念,对大多数马来西亚人而言,在可预见的未来仍将遥不可及。
转型
我借此机会推荐大家阅读英国经济学家柯林斯(Josh Ryan-Collins)的著作——《你为何买不起房子?》(Why can’t you afford a home?)
许多马来西亚人认为,“人人都应该拥有一套房子”,或者所谓的“房屋拥有民主制”(house-owning democracy),是理所当然的。然而,事实并非如此。将房屋主要视为一种金融资产的观念,无论在全球还是本地,都是在过去五十多年才逐渐兴起的,尤其是在撒切尔主义与新自由主义崛起之后。
作者提出十分关键的观点:“要理解当今的房屋危机,我们不能只关注房屋供给,还必须审视需求的面向,尤其是将房屋作为金融资产的需求,以及将土地作为抵押品的需求。”
显然,马来西亚需要转型。我呼吁在座各位发挥思维领导力与集体专业能力,为未来数年乃至数十年,推动改善马来西亚人民福祉的变革。
第一,我们应当重振内城/核心市区,复兴闲置的办公楼,并在市中心创造不以“拥有权”为前提的房屋供给,转向租赁或“租转买”等更具弹性的模式。
不少马来西亚发展商也在墨尔本市中心开发房屋项目。1985年,墨尔本内城的房屋单位不到700套,如今已增至约7万套。如果曾经“空心化”的墨尔本能够成功吸引人口回流市中心,马来西亚同样具备这样的条件与潜力。
第二,马来西亚发展商正在伦敦参与社会住宅建设,其中部分项目由马来西亚公积金局(EPF)及加拿大退休金基金持有。无论如何,现在正是将社会住宅视为一项重要资产投资项目并加以系统性发展的时机,使公积金或其他退休基金也能在国内投资这类资产。
第三,我们并不缺乏为低收入户而建的房屋。市场真正未能满足的,是中产阶级,尤其是城市年轻群体的居住需求。
因此,作为一个国家,我们应该着力打造不以严格个人产权为前提的中产阶级房屋。一旦中间阶层拥有足够的房屋供给,那些目前被迫住进廉价房屋的群体将逐步减少,从而释放更多资源给真正有需要的低收入户。
第四,马来西亚应该积极迈向科技型国家。在全球供应链重组以及中美竞争的背景下,我们迎来千载难逢的历史机遇。不过,我们同时面临人才流失的问题:我们需要更多工程师,但许多马来西亚工程师却选择在新加坡发展,其原因在于本地企业未能提供更具竞争力的薪资,或尚未累积足够的技术租金与利润,以支撑更高的报酬。
因此,我认为槟城的发展商应该重新自我定位,将自己视为支撑科技产业发展的房屋提供者,而不仅仅是要吸引外国买家的房地产开发者。
与其兴建外劳宿舍,发展商更应为年轻工程师打造宜居的居住空间,使他们能够参与马来西亚下一阶段的科技转型。这不仅适用于槟城,也应该在全国推动。
我认为,自1997年亚洲金融风暴以来,我国此刻正迎来过去30年以来最好的时机,使马来西亚有望崛起,成为东盟乃至亚洲的重要科技国家与经济力量。我期待今天在座的房地产业领袖,能够提出创新且具有变革性的方案,支持国家建设,推动马来西亚实现二次经济起飞。
数据中心
在演讲结束前,我想谈谈数据中心。
数据中心就像是“数据的酒店”。我们从不把酒店视为目的本身,而是将其视为促进旅游业发展的基础设施。同样地,我们必须确立正确的视角,数据的酒店应当被定位为推动社会与全球数码转型的关键基础设施,而非发展本身的终点。
因此,我们必须确保数据中心能够带来足够的经济外溢效应,例如带动本地设备与服务供应链的参与,以及促使终端用户积极推动人工智能与数码化转型。
与此同时,我们也需警惕数据中心出现产能过剩或利用率不足的问题。酒店入住率偏低,影响主要局限于业主本身;但数据中心不同,其低使用率不仅影响业者,也会波及公共资源配置。例如,国家能源公司(TNB)需要根据数据中心的电力需求提前投资基础设施;一旦出现“幽灵需求”,将可能造成巨大的公共资源浪费。
随着越来越多数据中心向本地银行与资本市场融资,监管机构势必会更加密切关注该领域的发展动向。
最后,我再次呼吁在座各位以更宏观的国家建设视角,发挥思维领导力,携手推动能够让马来西亚人民、企业与国家整体共同受益的发展路径。
谢谢大家。我谨此正式宣布,第33届全国房地产大会开幕。
以上是我在2026年4月21日,出席第33届全国房地产大会,所发表的主题演讲。

